Պարտքերի ձնագունդ թե ավալանշ․ ո՞ր մեթոդն է խնայում տոկոսը
Varkonline
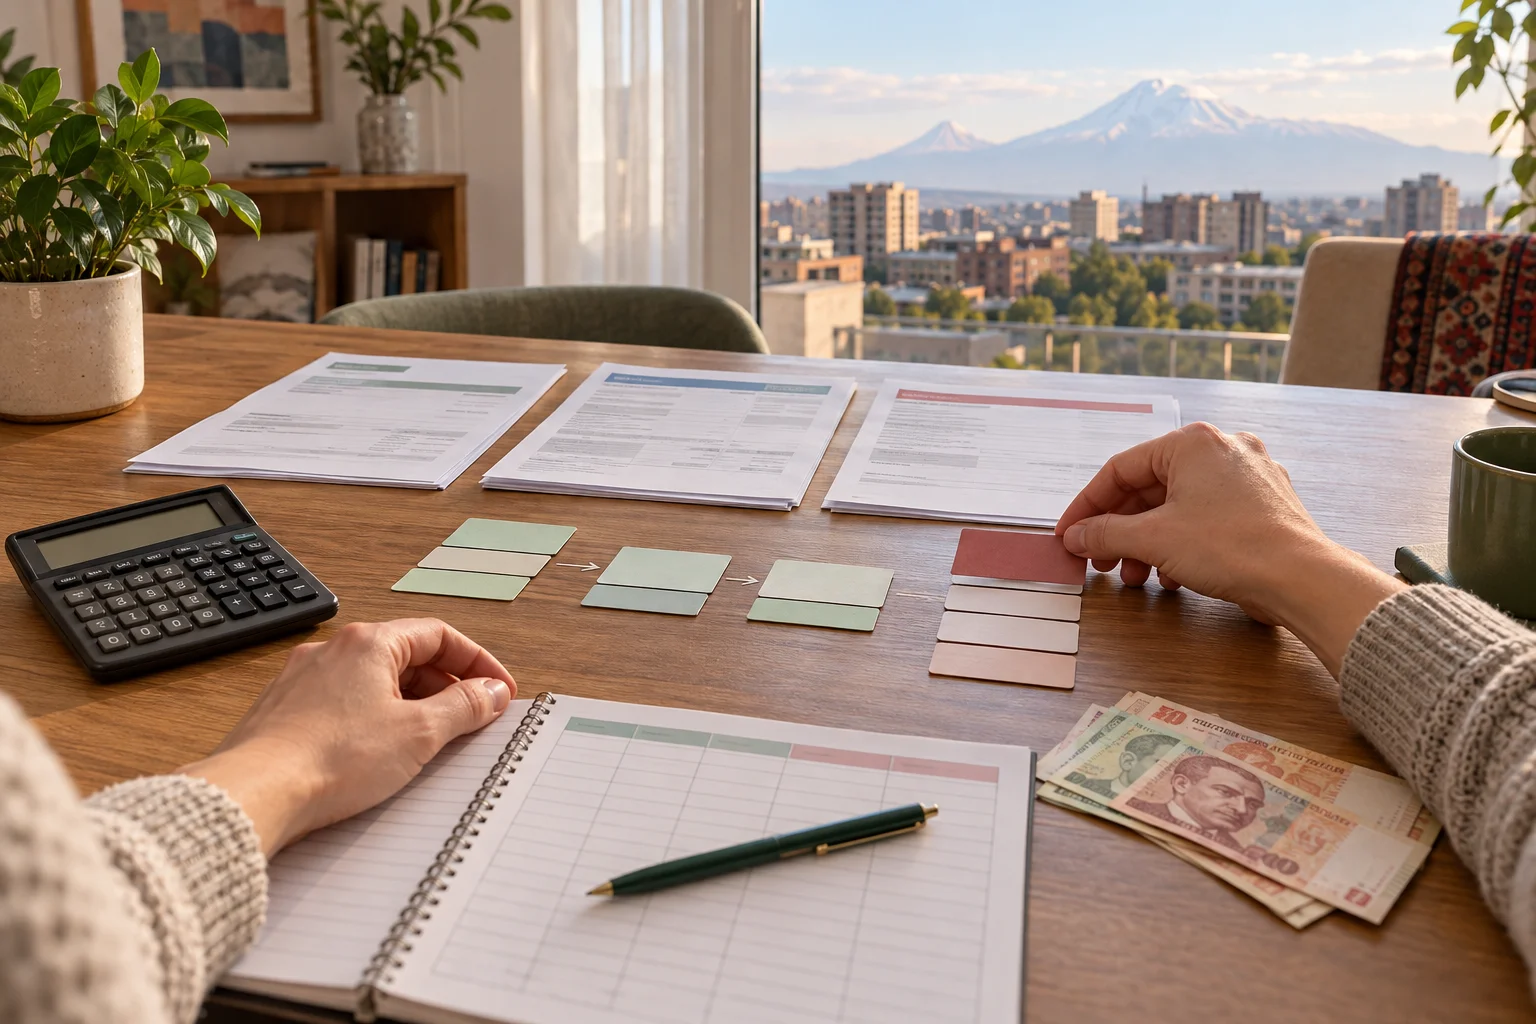
Ամփոփում. Եթե միաժամանակ մի քանի պարտք ունեք, ամեն պարտքի նվազագույն վճարումը պահելուց հետո ազատ գումարը կարելի է ուղղել կամ ամենաբարձր տոկոսով պարտքին («ավալանշ»), կամ ամենափոքր մնացորդին («ձնագունդ»)։ Առաջինը սովորաբար նվազեցնում է տոկոսային ծախսը, երկրորդը՝ ավելի շուտ տալիս է փակված պարտքի հոգեբանական արդյունք։
Հրապարակվել և տվյալները ստուգվել են՝ 29 հոկտեմբերի 2026 թ.: Ստորև բերված թվերը ուսուցողական օրինակ են, ոչ թե անհատական վարկային կամ իրավական խորհրդատվություն։ Ձեր պայմանագրի տոկոսները, վճարները և մարման կանոնները կարող են տարբեր լինել։
Նախ՝ մի վտանգեք պարտադիր վճարումները
Մինչ մեթոդ ընտրելը մեկ աղյուսակում գրեք յուրաքանչյուր պարտքի մնացորդը, տարեկան տոկոսադրույքը, պարտադիր նվազագույն վճարումը, վճարման օրը և հնարավոր տույժերը։ Երկու մեթոդում էլ սկզբում կատարվում են բոլոր պարտքերի նվազագույն վճարումները, իսկ լրացուցիչ գումարը գնում է միայն ընտրված առաջնահերթ պարտքին։
ՀՀ ԿԲ-ի սպառողական տեղեկատվության համաձայն՝ վարկային պատմությունը ներառում է ստացված վարկերը, վճարումների կատարումը, ժամկետանց գումարներն ու դրանց տույժերը։ ԿԲ-ն նաև խորհուրդ է տալիս ժամանակին կատարել մարումները և բացառել նույնիսկ մեկ օրվա ժամկետանց պարտավորությունը։ Հետևաբար այս ռազմավարություններից ոչ մեկը պատճառ չէ մյուս պարտքերի նվազագույն վճարումը բաց թողնելու համար։
Երկու մեթոդ՝ մեկ տարբերությամբ
- Ավալանշ. լրացուցիչ գումարը նախ ուղղեք ամենաբարձր տոկոսադրույքով պարտքին։ Այն փակելուց հետո ազատված ամբողջ վճարումը տեղափոխեք հաջորդ ամենաբարձր տոկոսով պարտքին։ Սա սովորաբար մաթեմատիկորեն ավելի էժան ճանապարհն է։
- Ձնագունդ. լրացուցիչ գումարը նախ ուղղեք ամենափոքր մնացորդին՝ անկախ տոկոսադրույքից։ Առաջին պարտքը շուտ փակելը կարող է օգնել պահպանել մոտիվացիան, բայց ընդհանուր տոկոսը կարող է ավելի մեծ լինել։
ԱՄՆ Սպառողների ֆինանսական պաշտպանության բյուրոն (CFPB) նույնպես ներկայացնում է հենց այս երկու մոտեցումը՝ նշելով, որ բարձր տոկոսով մեթոդը կարող է երկարաժամկետ գումար խնայել, իսկ ձնագունդը՝ ավելի արագ տեսանելի առաջընթաց տալ։
Օրինակ՝ 1,050,000 դրամ ընդհանուր պարտք
Ենթադրենք ունեք երեք պարտք.
- A՝ 150,000 դրամ, տարեկան 18%, նվազագույնը՝ 10,000 դրամ,
- B՝ 300,000 դրամ, տարեկան 30%, նվազագույնը՝ 15,000 դրամ,
- C՝ 600,000 դրամ, տարեկան 24%, նվազագույնը՝ 20,000 դրամ։
Ամսական մարման հաստատուն բյուջեն 70,000 դրամ է։ Պարտադիր նվազագույնների գումարը 45,000 դրամ է, այսինքն՝ ամեն ամիս առաջնահերթ պարտքին ավելանում է 25,000 դրամ։ Հաշվարկում տոկոսը կուտակվել է ամսական՝ տարեկան տոկոսադրույք/12 բանաձևով, վճարումը կատարվել է ամսվա վերջում, իսկ միջնորդավճարներ, ապահովագրություն և տույժեր չեն ներառվել։
- Ձնագունդ. հերթականությունը A → B → C։ A-ն փակվում է 5-րդ ամսում, ամբողջ պարտքը՝ 19-րդ ամսում։ Մոտավոր տոկոսային ծախսը՝ 222,519 դրամ։
- Ավալանշ. հերթականությունը B → C → A՝ ըստ 30%, 24%, 18% տոկոսների։ B-ն փակվում է 9-րդ ամսում, ամբողջ պարտքը՝ 19-րդ ամսում։ Մոտավոր տոկոսային ծախսը՝ 211,645 դրամ։
Այս պարզեցված օրինակում ավալանշը խնայում է մոտ 10,874 դրամ տոկոս, թեև երկու տարբերակն էլ ավարտվում են 19 ամսում։ Իրական վարկերում արդյունքը կարող են փոխել օրական տոկոսագումարը, նվազագույն վճարի փոփոխությունը, վճարները, արտոնյալ ժամանակահատվածը և վաղաժամկետ մարման պայմանները։
Գործնական պլան՝ 6 քայլով
- Հավաքեք վերջին քաղվածքները։ Մի հիմնվեք հիշողության վրա. գրեք ճշգրիտ մնացորդն ու պայմանագրային տոկոսը։
- Սահմանեք անվտանգ ամսական բյուջե։ Այն պետք է ծածկի բոլոր նվազագույնները և չթողնի սնունդը, կոմունալները կամ դեղերը չվճարված։
- Ընտրեք մեկ մեթոդ առնվազն երեք ամսով։ Եթե կարգապահությունն է դժվար՝ ձնագունդը կարող է հարմար լինել։ Եթե նպատակն ընդհանուր արժեքն է՝ դիտարկեք ավալանշը։
- Ավտոմատացրեք նվազագույնները։ Հաշվում պահեք փոքր բուֆեր, որպեսզի վճարման օրը տեխնիկական պակաս չլինի։
- Ամեն փակված պարտքի վճարումը ամբողջությամբ տեղափոխեք հաջորդին։ Ամսական 70,000 դրամը մի նվազեցրեք միայն այն պատճառով, որ մեկ պարտք փակվեց։
- Ամսական մեկ անգամ թարմացրեք աղյուսակը։ Համեմատեք փաստացի տոկոսն ու մնացորդը ձեր հաշվարկի հետ։
Եթե արդեն չեք հասցնում նվազագույն վճարումը
Այս դեպքում «ձնագունդն ընդդեմ ավալանշի» ընտրությունը երկրորդական է։ Կապվեք վարկատուի հետ մինչև ժամկետանցումը և գրավոր ճշտեք հնարավոր վերակազմավորման, վճարման օրվա փոփոխության կամ այլ տարբերակների պայմաններն ու ամբողջ արժեքը։ Մի դադարեցրեք վճարումները միայն այն պատճառով, որ որևէ միջնորդ խոստանում է «ջնջել» պարտքը. CFPB-ն զգուշացնում է, որ նման ծառայությունները կարող են բերել նոր տույժերի, տոկոսների և վարկային պատմության վնասի։
Եթե ֆինանսական կազմակերպության հետ վեճ ունեք, նախ բողոք-պահանջ ներկայացրեք հենց կազմակերպությանը։ Ֆինանսական համակարգի հաշտարարի պաշտոնական էջի համաձայն՝ Հաշտարարին դիմելու համար պետք է նախապես դիմած լինեք կազմակերպությանը և ունենաք պատասխանը. ծառայությունն անվճար է։
Ինչ է սա նշանակում ընթերցողի համար
Եթե կարողանում եք պահպանել նույն ամսական բյուջեն, ավալանշը սովորաբար լավագույն մեկնարկային ընտրությունն է տոկոս խնայելու համար։ Բայց կատարյալ հաշվարկը, որը չեք պահպանի, ավելի վատ է, քան պարզ պլանը, որը կկատարեք ամեն ամիս։ Ընտրեք մեկ կանոն, մի բաց թողեք նվազագույնները և երեք ամիս անց համեմատեք իրական արդյունքը։